이익이 작아도 평가액은 장부의 80%입니다 — 비상장주식, 3:2보다 먼저 볼 숫자
- 주식과 절세
- 2026. 11. 19. 09:25
상담에서 자주 듣는 말이 있습니다. "회사에 10억이 남았는데 꺼내면 세금이 아깝고, 그냥 두면 나중에 애들 줄 때 또 세금이라니 뭘 어떻게 해야 합니까."
답은 이렇습니다. 그 10억에는 이미 주당 가격표가 붙어 있습니다. 돈을 꺼내지 않고 회사에 두는 순간, 그 돈은 장부의 순자산이 되고, 세법은 그 순자산의 80%를 주식 가격으로 봅니다.
■ 이익이 작아도 평가액은 줄지 않습니다
비상장주식은 시가가 없으니 법이 정한 방식(보충적 평가)으로 값을 매깁니다. 상속세 및 증여세법 시행령 제54조 제1항입니다. 1주당 순손익가치와 순자산가치를 각각 3과 2의 비율로 가중평균하고, 그 값이 순자산가치의 80%보다 낮으면 순자산가치의 80%를 평가액으로 씁니다. 2026년 10월 1일 시행령도 이 구조 그대로입니다.
문제는 뒤에 붙은 그 한 문장입니다. 이익이 줄어 순손익가치가 바닥으로 내려가도, 평가액은 장부의 80% 아래로 내려가지 않습니다.
■ 네 개의 숫자가 주당 가격을 만듭니다
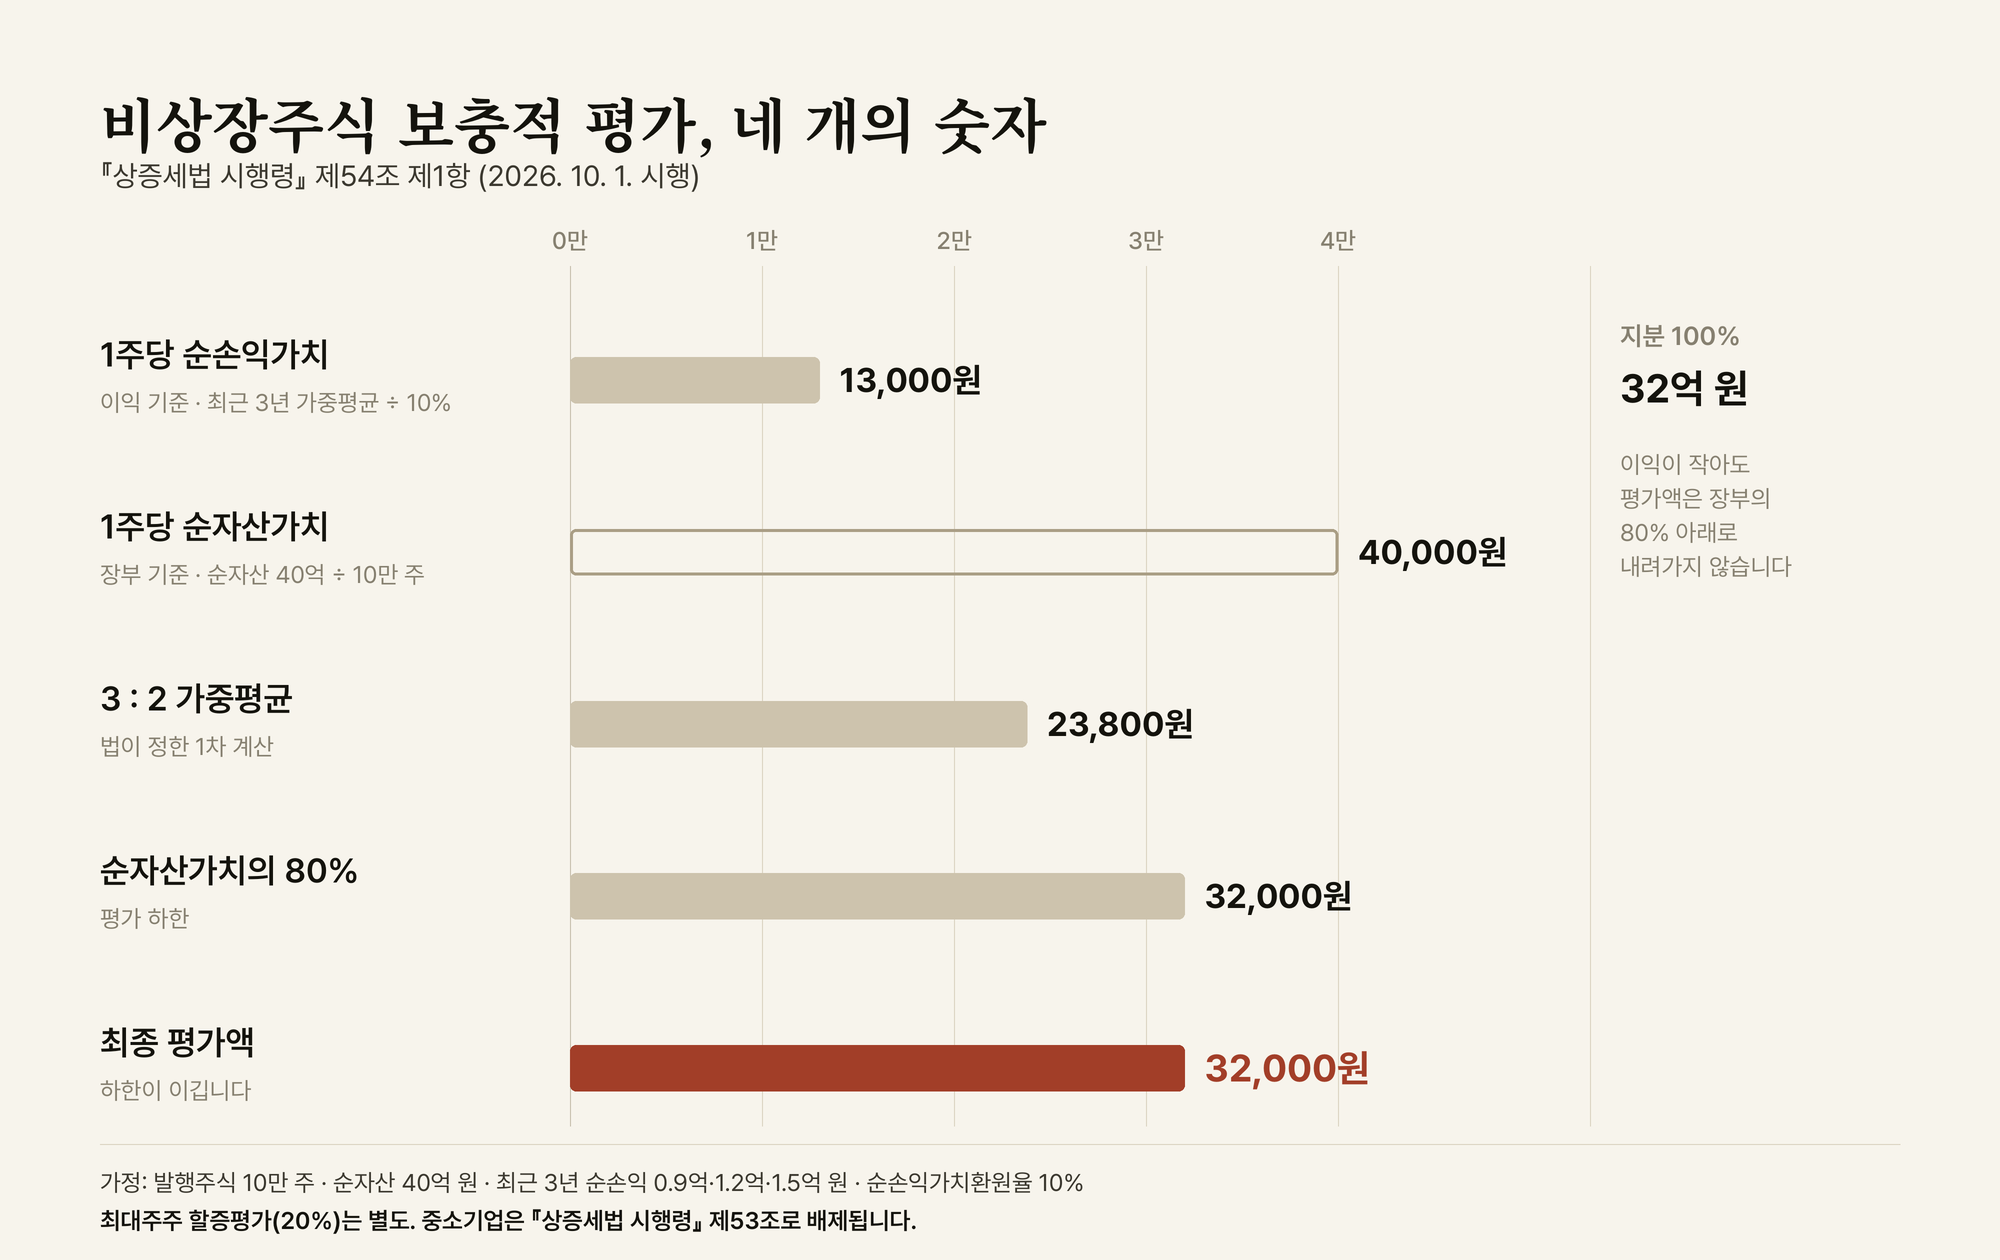
A법인을 가정해 계산해 봤습니다. 발행주식 10만 주, 순자산 40억 원, 최근 3년 순손익은 0.9억·1.2억·1.5억 원입니다.
▶ 1주당 순손익가치: 13,000원 (3년 가중평균 1억 3,000만 원 ÷ 10만 주 = 1,300원, 여기에 순손익가치환원율 10%를 적용)
▶ 1주당 순자산가치: 40,000원 (순자산 40억 원 ÷ 10만 주)
▶ 3:2 가중평균: 23,800원
▶ 순자산가치의 80%: 32,000원
▶ 최종 평가액: 32,000원
이익 기준으로만 보면 13,000원짜리 회사입니다. 그런데 법이 매긴 값은 32,000원입니다. 차액은 장부에 쌓인 유보금에서 나옵니다.
■ 비율이 뒤집히는 회사가 있습니다
부동산과다보유법인은 순손익가치와 순자산가치를 2 대 3으로 봅니다. 부동산 비중이 큰 법인일수록 장부가치의 힘이 커진다는 뜻입니다. 자산총액에서 부동산과 그 권리가 80% 이상이면, 가중평균액이 순자산가치보다 낮을 때는 순자산가치만으로 평가합니다(같은 조 제4항). 공장 부지나 임대용 건물을 가진 법인은 이 갈림길을 먼저 확인해야 합니다.
여기에 최대주주 할증 20%가 따로 붙습니다(상증세법 제63조 제3항). 다만 중소기업과 직전 3개 사업연도 평균 매출 5,000억 원 미만 중견기업은 시행령 제53조로 이 할증에서 빠집니다. 폐지 논의가 여러 번 나왔지만 2026년 11월 현재 법은 그대로입니다.
■ 대표님이 확인하실 세 가지
1. 우리 회사가 80% 하한에 걸리는지 계산해 보셨는지. 이익이 작다고 평가액이 작아지는 것은 아닙니다.
2. 자산에서 부동산 비중이 80%를 넘는지. 넘으면 비율이 3:2에서 2:3으로 뒤집힙니다.
3. 유보금을 꺼내는 세금과 남기는 세금을 같은 표에 놓고 비교해 보셨는지. 꺼내는 쪽은 소득세, 남기는 쪽은 상속·증여세입니다. 세율도 과세 시점도 다릅니다.
법인에 남은 돈을 급여·배당·퇴직금 중 어디로 뺄지는 138번 글에서 다뤘습니다. 이번 글은 그 앞단입니다. 꺼내기 전에, 남겨 둔 돈에 이미 얼마의 가격표가 붙어 있는지부터 확인하시면 순서가 달라집니다.
※ 궁금한 사항이 있거나 문의 사항은 한국중소기업경영연구소 ☎ 02-3453-5692로 문의해 주시면 감사합니다.
이 글은 2026년 11월 기준 시행 법령에 따른 일반적인 정보 제공을 목적으로 합니다. 개별 회사의 순자산·순손익·주식수에 따라 결과가 달라지므로, 실제 의사결정 전에는 반드시 세무 전문가의 확인을 받으시기 바랍니다.