법인에 남은 돈이 나가는 4개 통로 — 급여·배당·퇴직금·자사주, 어디로 뺄 때 세금이 가장 적을까
- 소득과 절세
- 2026. 11. 18. 09:27
12월 결산법인 연말 미팅에서 늘 나오는 질문이 있습니다. "회사에 돈이 좀 남았는데, 이걸 어떻게 꺼내야 합니까." 급여로 받으시라고 답하면 절반만 답한 것입니다. 법인에 쌓인 돈이 대표 개인에게 넘어가는 길은 네 개뿐이고, 같은 돈인데 세금은 두 배 넘게 벌어집니다.
■ 같은 3억 원으로 비교합니다
가정은 이렇습니다. 12월 결산법인, 대표 1인 지배, 연 급여 1억 5,000만 원, 근속 10년. 2026 사업연도에 법인세를 내기 전 이익 3억 원이 남았습니다. 이 3억 원을 옮기는 네 가지 방법을 같은 조건에서 계산했습니다.
■ 통로마다 세금이 다릅니다
▶ 퇴직금: 세금 4,289만 원, 실효 14.3%
▶ 급여·상여: 세금 1억 2,735만 원, 실효 42.4%
▶ 배당: 세금 1억 6,431만 원, 실효 54.8%
▶ 자사주 소각: 배당과 사실상 같습니다
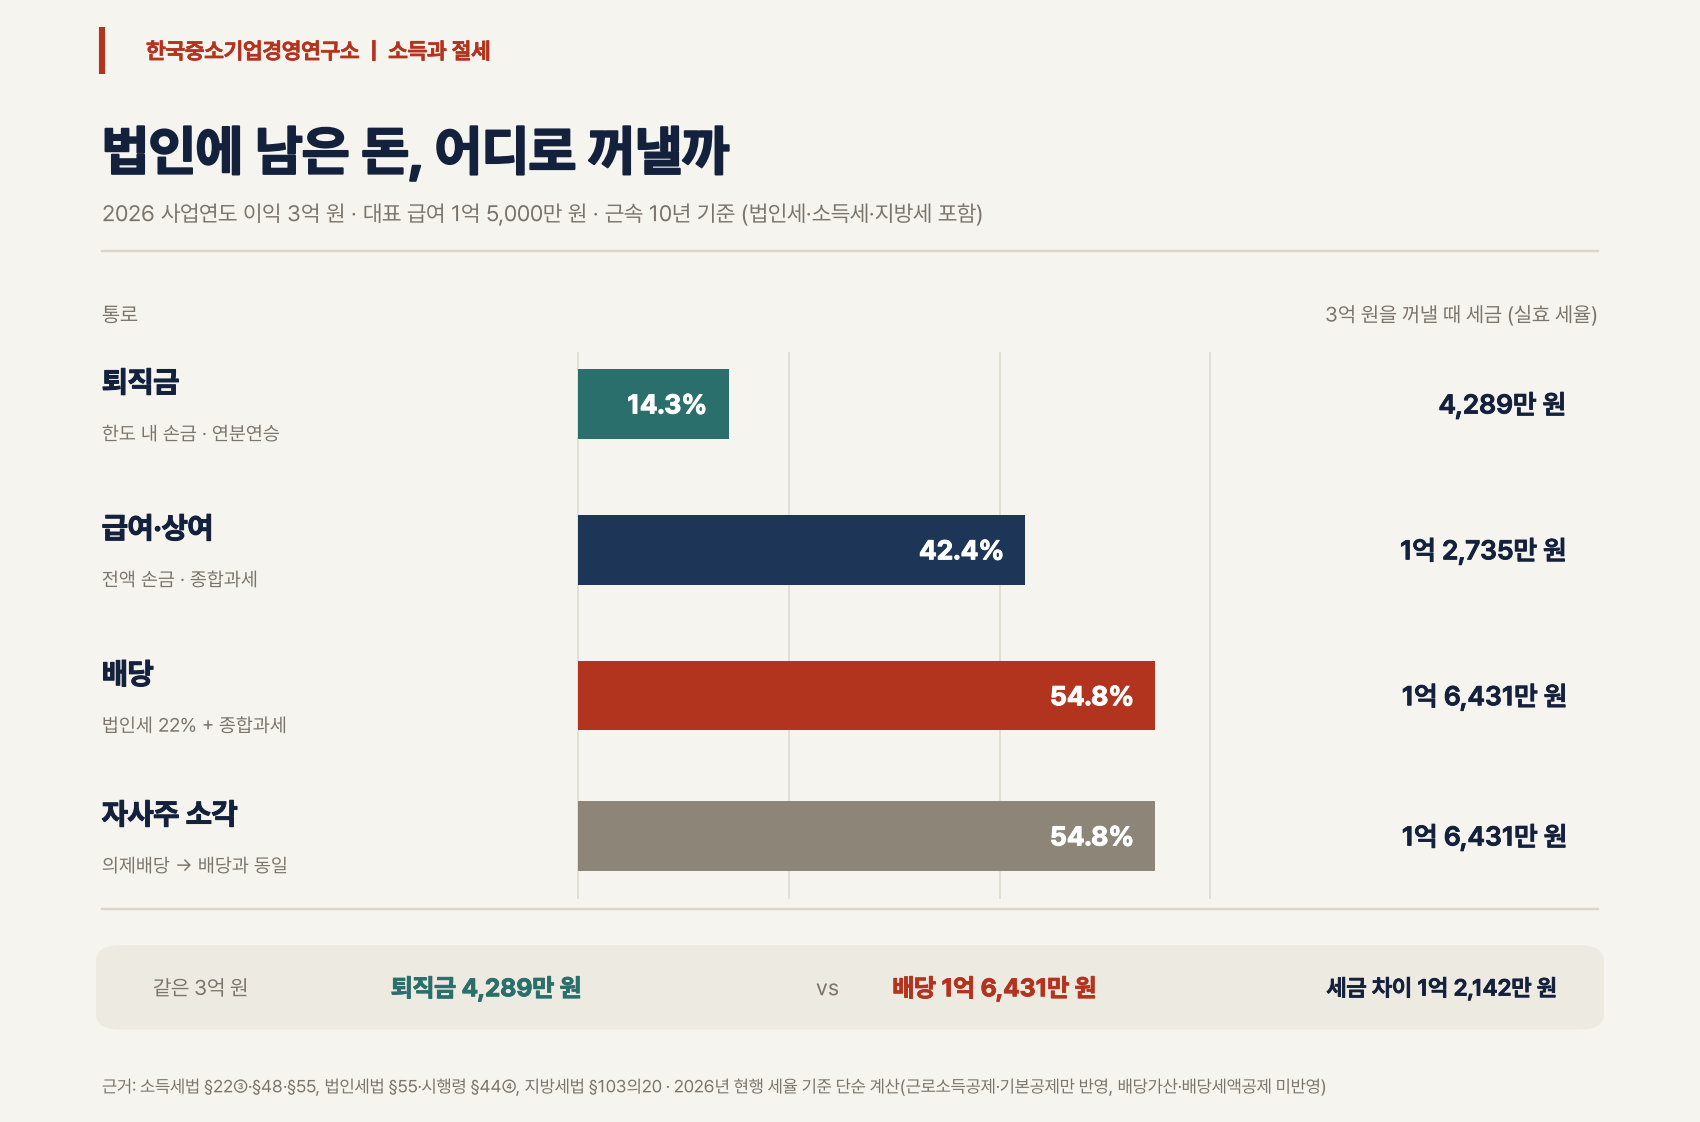
같은 3억 원인데 퇴직금과 배당의 차이는 1억 2,142만 원입니다. 이 차이가 어디서 오는지가 핵심입니다. (아래 도표)
자료: 2026년 현행 세율 기준 단순 계산. 근로소득공제·기본공제만 반영했고 배당가산·배당세액공제는 넣지 않았습니다.
■ 왜 퇴직금만 14%인가
퇴직소득은 다른 소득과 합산하지 않는 분류과세입니다. 근속연수로 나눠 1년치로 낮춘 뒤(환산급여) 기본세율을 적용하고, 다시 근속연수를 곱해 세액을 정합니다. 큰 돈을 오래 일한 기간으로 쪼개 낮은 세율 구간만 통과시키는 구조입니다. 다만 현실적인 퇴직이 있어야 하고(법인세법 시행령 제44조 제1항), 소득세 한도와 정관이 정한 손금 한도를 모두 통과해야 합니다. 두 한도는 다음 편에서 다룹니다.
■ 배당이 가장 비싼 이유, 그리고 흔한 착각
배당은 법인이 이미 법인세를 낸 이익에서 나옵니다. 회사 단계에서 한 번, 개인 단계에서 또 한 번 과세되어 위 계산에서 54.8%가 됐습니다. 여기에 흔한 착각이 하나 있습니다. 고배당 분리과세(조세특례제한법 제104조의27)는 주권상장법인 전용 특례입니다. 코넥스 상장기업과 투자회사는 빠지고, 대표님이 지배하는 비상장법인 배당에는 적용되지 않습니다. 이 구분을 놓치면 배당 계산이 통째로 틀어집니다.
■ 자사주 소각은 배당과 같은 길입니다
자사주를 유상으로 소각하면 지분율은 올라가지만, 주주가 받은 대가에서 취득가액을 뺀 금액이 의제배당으로 보아 배당소득으로 과세됩니다(소득세법 제17조 제2항 제1호). 세금은 배당과 다르지 않고, 상법상 절차(주주총회 결의·채권자 보호)가 더 붙습니다. 2027년 1월 1일 이후 취득분부터 취득 시점에 과세하는 개편안은 아직 국회를 통과하지 않았습니다.
■ 그래서 순서는 이렇게 정리됩니다
평소에는 급여로, 은퇴 시점에는 퇴직금으로, 배당과 자사주는 최소한으로. 세율만 보면 퇴직금이 압도적으로 유리하지만 아무 때나 당길 수 있는 돈은 아닙니다. 결국 세 가지를 함께 놓고 순서를 정하는 일입니다. 법인세율이 오른 해에는 손금의 가치도 올라갔으니 135번 글(2026년 법인세율 전 구간 1%p 인상)을 함께 보시면 계산이 잡힙니다.
■ 12월 전에 확인할 세 가지
1. 올해 남길 돈과 꺼낼 돈을 금액으로 나눠 보셨는지.
2. 꺼낼 돈이 퇴직금 두 한도 안에 들어오는지.
3. 우리 회사 배당에 고배당 분리과세가 적용된다고 착각하고 있지 않은지.
※ 궁금한 사항이 있거나 문의 사항은 한국중소기업경영연구소 ☎ 02-3453-5692로 문의해 주시면 감사합니다.
이 글은 2026년 11월 기준 시행 법령에 따른 일반적인 정보 제공을 목적으로 합니다. 개별 회사의 사실관계와 정관·규정의 내용에 따라 결론이 달라질 수 있으므로, 실제 의사결정 전에는 반드시 세무 전문가의 확인을 받으시기 바랍니다.
'소득과 절세' 카테고리의 다른 글
| 2026년 법인세율 전 구간 1%p 인상 — 12월 결산 전에 우리 회사 세부담부터 확인해야 하는 이유 (0) | 2026.11.17 |
|---|